O consignado do INSS tem hoje mais contratos do que aposentados. O presidente do instituto, Gilberto Waller, disse à CPMI do INSS, em fevereiro de 2026, que há 63 milhões de empréstimos consignados em vigor no país, para 44 milhões de aposentados, segundo a Rádio Senado. Por trás desses contratos há dinheiro grande: o Banco Central registra R$ 280,9 bilhões emprestados a aposentados e pensionistas do INSS em setembro de 2026. Neste ano, o custo e as regras desse crédito foram parar no Tribunal de Contas da União (TCU) e no Supremo Tribunal Federal (STF), e é essa disputa que esta matéria acompanha.
Mais contratos do que aposentados
Para o próprio presidente do INSS, ter mais contratos do que pessoas indica beneficiários com mais de um contrato. Na declaração divulgada pela Rádio Senado, o INSS não detalhou se a conta inclui os cartões consignados. A Febraban, a ABBC e a Zetta, entidades de bancos e de empresas de crédito, apresentam outro número em nota de 4 de maio de 2026: 65,4 milhões de contratos ativos entre empréstimos e cartões, somando R$ 283,9 bilhões. As mesmas entidades dizem que cerca de 17 milhões de aposentados e pensionistas, quatro em cada dez, têm consignado. A diferença entre esses números e os do INSS não foi explicada nas fontes consultadas.
O valor desses contratos também cresceu. O saldo registrado pelo Banco Central mais que dobrou desde dezembro de 2018, quando era de R$ 126,4 bilhões. Esse saldo é o que os bancos têm a receber, com juros. O atraso nesse tipo de crédito é baixo: segundo o Banco Central, 2,28% da carteira do consignado do INSS tinha parcelas atrasadas há mais de 90 dias em setembro de 2026. Desde 2018, esse percentual oscilou entre 1,6% e 2,9%, e vem subindo desde junho. Como a parcela é descontada direto do benefício, o risco de calote para o banco é pequeno, e isso ajuda a explicar por que o juro dessa modalidade é tão menor do que o do crédito pessoal sem desconto em folha.

Quanto sai do benefício e quanto custa
Cada um desses contratos é descontado direto do benefício, antes de o dinheiro chegar à conta. Segundo a página do INSS sobre margem consignável, atualizada em 26/10/2026, os empréstimos podem comprometer até 45% do benefício: 35% para empréstimo pessoal, 5% para cartão de crédito consignado e 5% para cartão consignado de benefício. Esse limite chegou a cair para 40%: a Medida Provisória 1.355, de 4 de maio de 2026, o reduziu, mas ela perdeu a validade em 31 de agosto sem virar lei, e o limite de 45% voltou, segundo o Correio da Manhã.
Para quem recebe um salário mínimo, esse limite pesa muito. O salário mínimo de 2026 é de R$ 1.621, segundo o Decreto 12.797/2025. Se a pessoa usasse todo o limite do empréstimo pessoal, sem contar os cartões, que é de 35%, o desconto seria de até R$ 567,35 por mês, e restariam R$ 1.053,65 do benefício. A conta é da redação, feita sobre o salário mínimo e o percentual do INSS, e considera só esse desconto: outras despesas ou descontos no benefício reduzem ainda mais o que sobra.
Mesmo com esse peso, muitos aposentados contratam. Uma pesquisa da ABBC com a Nexus, citada na nota da Febraban, da ABBC e da Zetta, ouviu 1.200 tomadores entre 10 e 22 de fevereiro de 2026. Segundo a nota, 56% disseram ter contratado por necessidade urgente, 35% para quitar dívidas atrasadas, 34% para despesas da casa, 28% para despesas médicas e 23% para alimentação. Os percentuais somam mais de 100%, o que indica que cada pessoa podia citar mais de um motivo. A pesquisa foi divulgada pelas entidades que representam os bancos, e as fontes consultadas não trazem levantamento de órgão público sobre o motivo da contratação.
O que o aposentado paga pelo dinheiro emprestado tem um teto. O INSS o fixa depois de ouvir o Conselho Nacional de Previdência Social (CNPS). O último teto divulgado pelo INSS, aprovado pelo conselho em 25 de março de 2025, é de 1,85% ao mês no empréstimo e de 2,46% ao mês nos cartões. O blog do Banco do Brasil informa os mesmos valores. Os bancos tinham pedido 1,99%. Em 26 de outubro de 2026, o Jornal do Brasil ainda dava esses valores como os em vigor, e nas páginas do INSS consultadas não há mudança do teto depois de março de 2025.
Na prática, a taxa cobrada fica abaixo do teto. Segundo o Banco Central, a taxa média do consignado do INSS foi de 1,76% ao mês em setembro de 2026. No crédito pessoal sem consignado, a média foi de 6,42% ao mês no mesmo mês. Na nota de maio, as entidades dos bancos afirmam que o crédito para quem está com o nome negativado pode chegar a 19,52% ao mês. É com essa comparação que as entidades defendem a manutenção do crédito consignado.

Quem decide o limite: STF e TCU
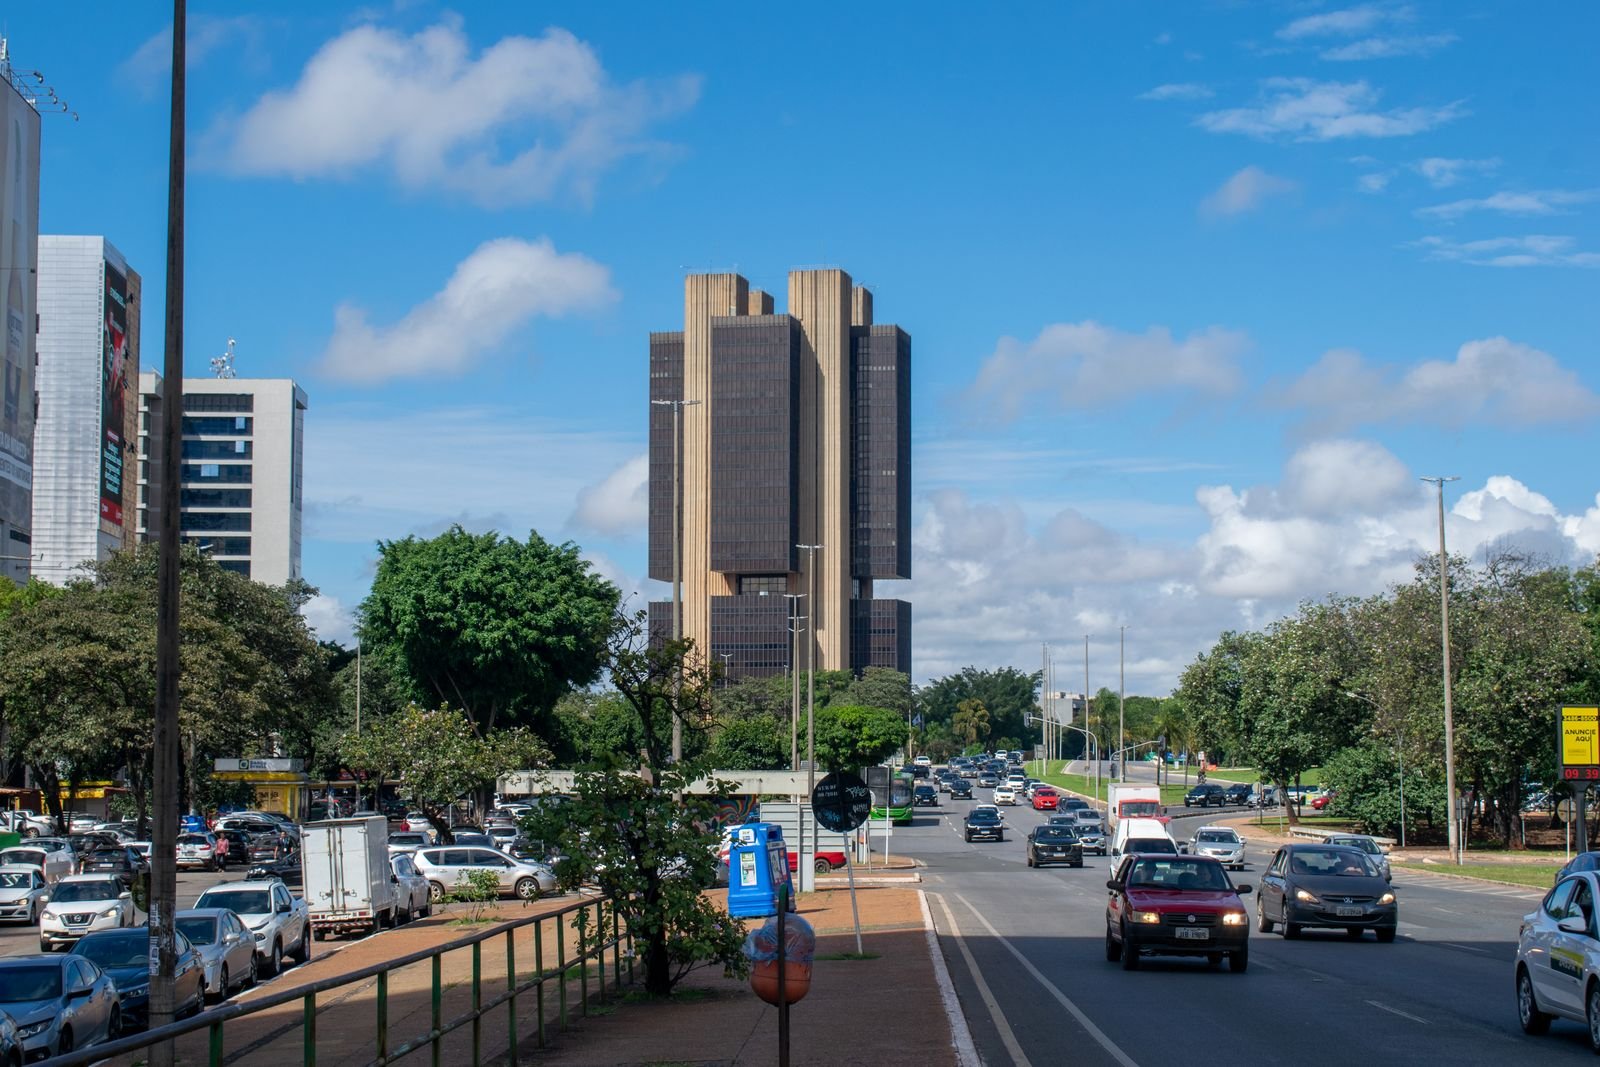
Quem pode fixar esse limite foi discutido no Supremo. Em 28 de agosto de 2026, o STF decidiu, por unanimidade, na Ação Direta de Inconstitucionalidade (ADI) 7759, que o INSS pode fixar o limite de juros do consignado, ouvido o CNPS. A ação era da Associação Brasileira de Bancos (ABBC). O relator, ministro Nunes Marques, afastou o argumento de que seria preciso uma lei complementar. A notícia do STF, de 1º de setembro, não trata do valor do teto nem de contratos antigos.
Meses antes, o assunto já tinha chegado ao TCU, que olhou para outro lado do problema: a segurança das contratações. No Acórdão 1.094/2026, de 29 de abril, o Plenário do TCU mandou o INSS suspender, por unanimidade e por medida cautelar, as novas averbações (os novos registros de contrato no benefício) de cartão de crédito consignado e de cartão consignado de benefício, até a decisão final do tribunal, e de empréstimos pessoais consignados, até que fossem implantadas travas de segurança no sistema eConsignado. A decisão partiu de uma representação do Ministério Público junto ao TCU sobre vazamento de dados de aposentados e práticas abusivas e fraudulentas nos consignados. A Febraban, a ABBC e a Zetta criticaram a decisão em nota e disseram que ela atingia sobretudo beneficiários de baixa renda, embora reconheçam a necessidade de combater fraudes.
A suspensão não durou para todos os tipos de crédito. Em 8 de maio, o relator, ministro-substituto Marcos Bemquerer Costa, atendeu a um recurso do governo e liberou provisoriamente os empréstimos pessoais, segundo a Agência Brasil, mantendo os cartões suspensos. Em 7 de outubro, segundo o Atlas Público e o Previdenciarista, que citam o TCU, o Plenário revogou por unanimidade a suspensão dos empréstimos pessoais (Acórdão 2.799/2026), por causa do avanço dos controles de segurança do sistema. A suspensão dos dois tipos de cartão consignado foi mantida, sem prazo informado para voltar. O texto do Acórdão 1.094/2026 foi conferido; o do Acórdão 2.799/2026 é citado só por reportagens.
Se você não reconhece um desconto
Enquanto as regras são discutidas, quem recebe o benefício pode conferir o que está em seu nome. No Meu INSS, o serviço “Emitir Extrato de Empréstimo Consignado” mostra os contratos ativos. Se houver um contrato que você não pediu, o INSS orienta a registrar reclamação no consumidor.gov.br ou na plataforma FalaBR. Em caso de golpe, o órgão recomenda fazer um boletim de ocorrência.
Quem não quer contratar nenhum empréstimo pode usar o serviço “Bloquear ou Desbloquear Benefício para Empréstimo”, também no Meu INSS, sem ir a uma agência. Veja como funciona na matéria Benefício do INSS bloqueado para empréstimo em 2026. O prazo para pedir a devolução de descontos indevidos feitos em anos anteriores já acabou, como explica a matéria Descontos indevidos no INSS: prazo para contestar acabou em junho.
Fontes
- Rádio Senado, Presidente do INSS destaca ressarcimento de 4 milhões de aposentados por descontos indevidos (05/02/2026): senado.leg.br
- Banco Central do Brasil, SGS, série 20578 (saldo da carteira, consignado INSS): dadosabertos.bcb.gov.br
- Banco Central do Brasil, SGS, séries 25468 (taxa média, consignado INSS) e 25464 (taxa média, crédito pessoal não consignado): dadosabertos.bcb.gov.br
- Banco Central do Brasil, SGS, série 21118 (inadimplência, consignado INSS): dadosabertos.bcb.gov.br
- Presidência da República, Decreto nº 12.797/2025 (salário mínimo de 2026): planalto.gov.br
- INSS, Margem do empréstimo consignado está atualizada: gov.br/inss
- INSS, Conselho decide aumentar o teto da taxa de juros do empréstimo consignado do INSS (25/03/2025): gov.br/inss
- Agência Brasil, Teto de juros do consignado do INSS subirá para 1,85% ao mês: agenciabrasil.ebc.com.br
- Banco do Brasil, Empréstimo consignado: tudo o que você precisa saber: blog.bb.com.br
- STF, STF mantém competência do INSS para fixar teto de juros do crédito consignado (01/09/2026): noticias.stf.jus.br
- Febraban, ABBC e Zetta, nota sobre a decisão do TCU (04/05/2026): portal.febraban.org.br
- Atlas Público, TCU revoga suspensão de novos empréstimos pessoais consignados do INSS, mas mantém bloqueio dos cartões: atlaspublico.com.br
- TCU, Acórdão 1.094/2026-Plenário, de 29/04/2026 (texto publicado pelo Conjur): conjur.com.br
- Agência Brasil, Ministro do TCU libera novos consignados do INSS após recurso da AGU (08/05/2026): agenciabrasil.ebc.com.br
- Previdenciarista, Consignado do INSS voltou? Veja quais operações seguem suspensas: previdenciarista.com
- Jornal do Brasil, teto de juros de 1,85% e margem de 45% (26/10/2026): jb.com.br
- Correio da Manhã, Fim de MP faz margem do consignado do INSS voltar ao limite de 45%: correiodamanha.com.br
- INSS, Você conhece o crédito consignado?: gov.br/inss
Sua opinião melhora o Manual. Use a caixa de comentários abaixo para tirar dúvidas, sugerir um assunto, avisar de um erro ou contar sua experiência. E, se achou útil, compartilhe com quem precisa.